
مهلت ارسال ارزش افزوده یکی از مهم ترین تکالیف مالیاتی است که تمامی فعالان اقتصادی مشمول، باید به آن توجه ویژه ای داشته باشند. این تکلیف، در واقع زمان بندی مشخصی برای ارائه اظهارنامه مالیات بر ارزش افزوده (Value Added Tax – VAT) به سازمان امور مالیاتی کشور است. عدم رعایت این زمان بندی، می تواند منجر به اعمال جرایم سنگین شود و مشکلات مالیاتی متعددی را برای کسب و کارها به وجود آورد. درک دقیق این مهلت ها و چگونگی برنامه ریزی برای آن، از اصول اساسی مدیریت مالیاتی صحیح به شمار می رود و از بروز بسیاری از چالش ها پیشگیری می کند.
چرا رعایت مهلت ارسال ارزش افزوده برای کسب و کار شما حیاتی است؟
مهلت ارسال ارزش افزوده برای هر مدیر کسب و کاری یک خط قرمز قانونی محسوب می شود که عبور از آن هزینه های سنگینی به همراه دارد. سازمان امور مالیاتی کشور بر اساس قانون مالیات بر ارزش افزوده (Value Added Tax) زمان بندی مشخصی را برای تسلیم اظهارنامه ها تعیین کرده است. اگر این زمان بندی رعایت نشود، حتی اگر فعالیت مالی خاصی نداشته باشید، مشمول جریمه های غیر قابل بخشش خواهید شد. بسیاری از صاحبان مشاغل تصور می کنند با تاخیر چند روزه اتفاق خاصی نمی افتد، اما سیستم های مالیاتی به صورت خودکار جریمه ها را ثبت می کنند.
جریمه های تاخیر در ارسال اظهارنامه ارزش افزوده
نخستین پیامد مستقیم بی توجهی به تقویم مالیاتی، تعلق جریمه های نقدی است که بر اساس درصدی از مالیات متعلقه محاسبه می شود. ارسال اظهارنامه مالیاتی مربوط به ارزش افزوده خارج از بازه زمانی مقرر، راه را برای استفاده از تسهیلاتی مانند معافیت ها می بندد. مودیانی که در موعد مقرر اقدام نکنند، نه تنها باید اصل مالیات را بپردازند، بلکه بابت هر ماه تاخیر نیز مبلغی به بدهی آن ها اضافه می شود. آیا می دانستید که عدم تسلیم اظهارنامه در موارد خاص می تواند منجر به محرومیت از برخی مشوق های قانونی شود؟
پیامدهای عدم رعایت زمان بندی قانونی
رعایت دقیق زمان بندی ها فقط برای فرار از جریمه نیست؛ بلکه اعتبار مالیاتی شما را نزد سازمان حفظ می کند. وقتی مالیات ارزش افزوده به موقع ابراز و پرداخت نشود، سیستم نظارتی سازمان امور مالیاتی حساسیت بیشتری روی حساب های شرکت پیدا می کند. این موضوع می تواند در مراحل رسیدگی و حسابرسی، چالش های جدی برای پذیرش اعتبار خریدها ایجاد کند. مدیریت نقدینگی در پایان هر فصل برای پرداخت این مبالغ ضروری است تا نیازی به پیگیری بخشودگی جرایم مالیاتی در سال های آتی نداشته باشید. ناهماهنگی در ارسال این گزارش ها باعث می شود زنجیره اعتبار مالیاتی قطع شده و هزینه تمام شده کالا یا خدمات برای شما افزایش یابد.
برنامه ریزی پیشگیرانه برای تکالیف مالیاتی
مدیریت مالیاتی تنها به واکنش در برابر مهلت ها محدود نمی شود. یک رویکرد پیشگیرانه شامل بررسی مستمر فاکتورها، ثبت دقیق معاملات و تطبیق اطلاعات با سامانه های مربوطه است. این کار به کسب و کارها اجازه می دهد تا در زمان مقرر، بدون عجله و خطا، اظهارنامه های خود را تکمیل و ارسال کنند.
مهلت ارسال ارزش افزوده در هر دوره چگونه تعیین می شود؟
برای هر کسب و کار، درک چگونگی تعیین مهلت ارسال ارزش افزوده یک گام اساسی در رعایت تعهدات مالیاتی است. این مهلت ها ساختار مشخصی دارند و اطلاع دقیق از آن ها از بروز هرگونه جرایم یا مشکلات قانونی جلوگیری می کند. آشنایی با این تقویم و استثنائات احتمالی آن، به برنامه ریزی مالیاتی شرکت شما کمک می کند.
تقویم مالیاتی و دوره های فصلی ارزش افزوده
قانون مالیات بر ارزش افزوده، نظام فصلی را برای اظهار و پرداخت این مالیات تعریف کرده است. هر فصل مالیاتی شامل سه ماه است و مودیان مکلفند پس از پایان هر دوره مالیاتی، اظهارنامه مربوطه را از طریق سامانه مالیات بر ارزش افزوده (Value Added Tax – VAT) ارسال کنند. مهلت استاندارد برای ارسال اظهارنامه، پانزده روز پس از اتمام هر فصل است. برای روشن تر شدن این موضوع، می توان به زمان بندی زیر اشاره کرد:
- اظهارنامه فصل بهار (فروردین، اردیبهشت، خرداد) باید تا پانزدهم تیرماه ارسال شود.
- اظهارنامه فصل تابستان (تیر، مرداد، شهریور) تا پانزدهم مهرماه مهلت دارد.
- اظهارنامه فصل پاییز (مهر، آبان، آذر) نیز باید حداکثر تا پانزدهم دی ماه ارائه گردد.
- و در نهایت، اظهارنامه فصل زمستان (دی، بهمن، اسفند) تا پانزدهم فروردین سال بعد زمان برای ارسال دارد.
رعایت دقیق این تقویم مالیاتی، بنیان اصلی انطباق با قوانین مالیاتی و جلوگیری از هرگونه جریمه احتمالی است. آیا شما این تاریخ ها را در تقویم کاری خود علامت گذاری کرده اید؟
استثنائات و تمدید مهلت ها در شرایط خاص
در حالی که مهلت های فصلی ارسال ارزش افزوده معمولاً ثابت و مشخص هستند، گاهی اوقات ممکن است تغییراتی در آن ها ایجاد شود. این تغییرات اغلب در شرایط خاص و اضطراری رخ می دهند و به هیچ وجه نباید به عنوان یک رویه معمول در نظر گرفته شوند. مثلاً، در صورت وقوع بلایای طبیعی گسترده، شیوع بیماری های فراگیر یا بروز شرایط ویژه اقتصادی که کل کشور را تحت تأثیر قرار دهد، سازمان امور مالیاتی کشور می تواند با ابلاغ رسمی و صدور بخشنامه، مهلت ارسال اظهارنامه ارزش افزوده را تمدید کند. این تمدیدها همواره با اطلاعیه های رسمی و عمومی از طریق درگاه های معتبر سازمان امور مالیاتی و رسانه های جمعی اعلام می شوند. برای کسب وکارهای مسئولیت پذیر، ضروری است که تنها به مراجع رسمی و اخبار موثق اعتماد کنند و هرگز بر اساس شایعات یا اطلاعات غیررسمی برای تمدید مهلت برنامه ریزی نکنند. برنامه ریزی صحیح مالیاتی به دقت در پیگیری این اخبار نیاز دارد.
چگونه اظهارنامه ارزش افزوده را به موقع و دقیق ارسال کنیم؟
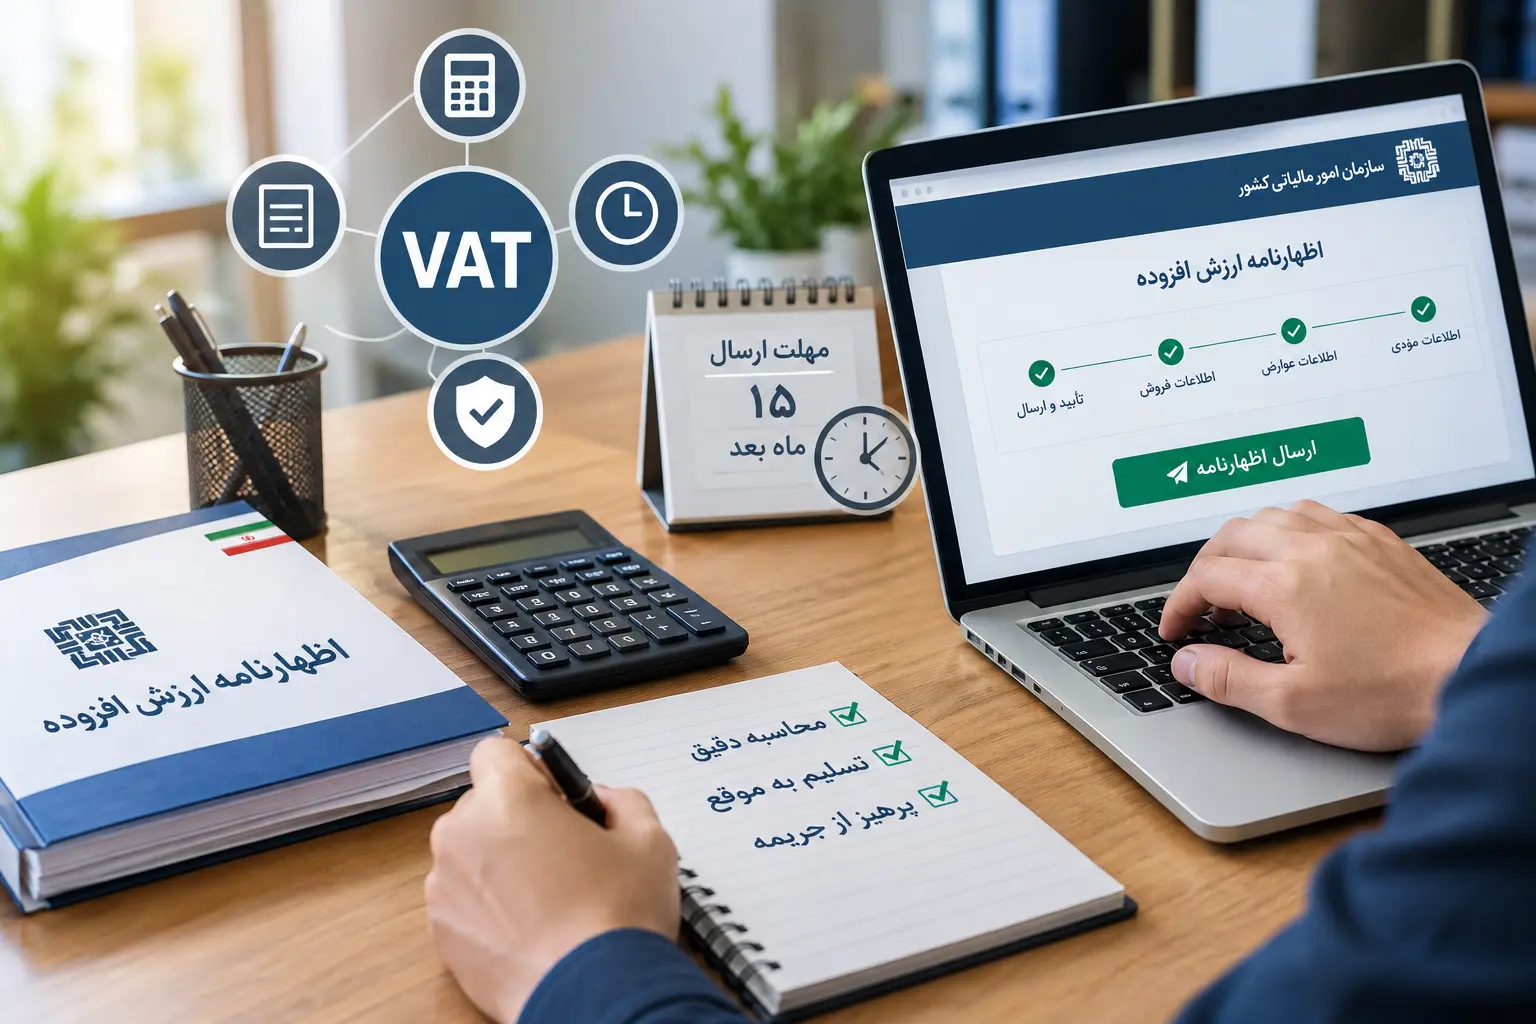
ثبت دقیق و به موقع اطلاعات در سامانه های مالیاتی نیازمند نظم در بایگانی اسناد است. وقتی به روزهای پایانی مهلت ارسال ارزش افزوده نزدیک می شوید، فشار کاری و احتمال بروز خطا به شدت افزایش می یابد. تنظیم یک چک لیست داخلی کمک می کند تا هیچ فاکتوری از قلم نیفتد و مغایرتی در اعداد ایجاد نشود.
مدارک و اطلاعات ضروری برای تکمیل اظهارنامه
اولین قدم برای آماده سازی، تفکیک صورتحساب های خرید و فروش (Invoices) مربوط به همان دوره سه ماهه است. شما باید مجموع مبالغ خرید و فروش و همچنین مالیات و عوارض پرداخت شده یا دریافت شده را به دقت استخراج کنید. اسناد مربوط به صادرات یا کالاهایی که معاف از مالیات (Tax Exempt) هستند نیز باید به صورت جداگانه دسته بندی شوند تا در ستون های مخصوص خود قرار بگیرند.
تطبیق شماره اقتصادی خریداران و فروشندگان با سامانه های دولتی مانع از رد شدن اعتبار مالیاتی شما می شود. اگر فاکتوری دارید که در سامانه مودیان ثبت نشده، باید مطابق قوانین جاری نسبت به تعیین تکلیف آن اقدام کنید. فاکتورهایی که اطلاعات خریدار یا فروشنده در آن ها مخدوش یا ناقص است، معمولا توسط ممیزین پذیرفته نمی شوند و باعث جریمه می شوند.
مراحل ثبت و ارسال اظهارنامه در سامانه مالیاتی
فرآیند ارسال با ورود به سامانه یکپارچه مالیاتی آغاز می شود. پس از ورود به بخش مربوط به ارزش افزوده، باید فیلدهای مربوط به فروش داخلی، صادرات و خریدهای مشمول مالیات را بر اساس تراز آزمایشی (Trial Balance) خود پر کنید. سامانه به صورت خودکار مابه التفاوت مالیات پرداختی و دریافتی را محاسبه می کند. این عدد نشان دهنده میزان بدهی مالیاتی یا طلب شما از سازمان است.
پس از تایید نهایی، یک کد رهگیری و قبض پرداخت صادر می شود که باید آن را ذخیره کنید. پرداخت مبلغ نهایی باید دقیقا تا پایان مهلت ارسال ارزش افزوده انجام شود تا مشمول جریمه های غیرقابل بخشش نشوید. آیا می دانستید بسیاری از شرکت ها به دلیل اشتباه در ثبت مبالغ مربوط به دارایی های ثابت، اعتبار مالیاتی خود را از دست می دهند؟ بررسی مجدد ارقام پیش از تایید، ساده ترین راه برای جلوگیری از بازرسی های سخت گیرانه بعدی است. کندی سامانه در ساعات پایانی یک واقعیت است؛ پس کار را به ساعت آخر واگذار نکنید.
اشتباهات رایج در تکمیل و ارسال ارزش افزوده کدامند؟
ثبت نادرست ارقام و بی دقتی در بارگذاری فاکتورها، پرونده مالیاتی شرکت را به مسیر رسیدگی های سخت گیرانه می کشاند. بسیاری از مدیران مالی تصور می کنند تا پیش از پایان مهلت ارسال ارزش افزوده می توان هر سندی را به سامانه فرستاد و بعدا اصلاح کرد. چنین رویکردی جریمه های سنگین غیر قابل بخشش به همراه دارد و حساب های بانکی را زیر ذره بین ممیزان می برد.
خطاهای محاسباتی و اطلاعاتی در اظهارنامه
وارد کردن صورت حساب های خرید غیر رسمی یا فاکتورهای فاقد اعتبار ارزش افزوده، پای ثابت رد اعتبار مالیاتی (Tax Credit) به حساب می آید. وقتی مودیان شناسه ملی فروشنده را اشتباه می زنند یا مالیات پرداختی را در ردیف های غیر مرتبط درج می کنند، سیستم به صورت خودکار مغایرت ثبت می کند. بررسی مکرر تراز آزمایشی و تطبیق صورت حساب های خرید با سامانه مودیان پیش از تایید، جلوی این خطاهای عددی را می گیرد. شناخت این موارد مانع تکرار اشتباهات مالیاتی پرهزینه در چرخه مالی سالانه می شود.
عدم تطابق با سامane معاملات فصلی
رسیدگی به پرونده ها با مقایسه اطلاعات سامانه های مختلف آغاز می شود. ارقام فروش و خرید ثبت شده در اظهارنامه ارزش افزوده باید ریال به ریال با گزارش های ثبت شده در سامانه معاملات فصلی موضوع ماده ۱۶۹ همخوانی داشته باشد.
اختلاف حتی یک فاکتور میان این دو سامانه، به معنای اعلام کتمان درآمد یا گزارش هزینه ساختگی تلقی می شود. پیش از بستن پرونده دوره و با نزدیک شدن به پایان مهلت ارسال ارزش افزوده، باید جدول فروش و خرید فصلی را با دفاتر کل و روزنامه مطابقت دهید تا ممیز دلیلی برای ابطال دفاتر تجاری پیدا نکند.
کاهش ریسک های مالیاتی با مدیریت حرفه ای ارزش افزوده
مدیریت تکالیف مالیاتی بدون داشتن رویه ای مشخص، کسب و کارها را با جرایم سنگین و غیر قابل بخشش روبرو می کند. وقتی تسلط کافی بر قوانین وجود نداشته باشد، ثبت فاکتورهای نامعتبر یا تاخیر در پرداخت، هزینه های سنگینی روی دست مجموعه می گذارد. کنترل مداوم اسناد و تطبیق صورت حساب ها پیش از اتمام مواعد قانونی، احتمال بروز اختلاف با سازمان امور مالیاتی را به حداقل می رساند.
مشاوره و پشتیبانی تخصصی در امور ارزش افزوده
پیچیدگی قوانین مالیاتی و بخشنامه های پیاپی باعث می شود حسابداران داخلی گاهی در تشخیص مشمولیت یا معافیت کالاها و خدمات دچار اشتباه شوند. کمک گرفتن از مشاوران مالی و حسابرسان باسابقه این امکان را به شما می دهد که پیش از رسیدگی ممیزان، مغایرت های بین سامانه مودیان و دفاتر قانونی را شناسایی و اصلاح کنید.
بررسی دوره ای اعتبار مالیاتی (Tax Credit) طرف های معامله، خیال مدیریت را از پذیرش فاکتورهای خرید در سازمان امور مالیاتی آسوده می کند. آیا پیش از ارسال اطلاعات، از تایید شدن فاکتورها در کارپوشه مطمئن شده اید؟ این بازبینی های کارشناسی مانع رد شدن اعتبارات و تحمیل مالیات مضاعف می شود و پرونده شما را در وضعیت شفاف نگه می دارد.
نقش نرم افزارهای حسابداری در دقت ارسال اظهارنامه
بخش عمده ای از خطاهای انسانی در محاسبات، ناشی از ثبت دستی اطلاعات در روزهای پایانی دوره است. پیاده سازی و بهره برداری درست از نرم افزارهای حسابداری استانداردهای ثبت سند را ارتقا می دهد و خطای محاسباتی در نرخ های مختلف کالا را حذف می کند.
این سیستم ها با جمع آوری لحظه ای گزارش های خرید و فروش فصلی، داده های لازم را برای تهیه پیش نویس اظهارنامه آماده می کنند. در چنین شرایطی، مدیران مالی زمان کافی برای بررسی ارقام دارند و دیگر نگران پایان مهلت ارسال ارزش افزوده و شتاب زدگی در ثبت ارقام نخواهند بود. یکپارچگی داده ها میان بخش فروش، انبار و حسابداری، مهم ترین ابزار برای بستن بی دردسر پرونده های هر فصل است.
پرسش های متداول درباره مهلت ارسال ارزش افزوده
مهلت ارسال اظهارنامه ارزش افزوده چند روز است؟
مهلت ارسال اظهارنامه ارزش افزوده معمولا ۱۵ روز پس از پایان هر دوره سه ماهه (فصل) است.
در صورت عدم رعایت مهلت ارسال ارزش افزوده چه اتفاقی می افتد؟
عدم رعایت مهلت ارسال ارزش افزوده منجر به اعمال جریمه های مالیاتی از سوی سازمان امور مالیاتی می شود.
آیا مهلت ارسال ارزش افزوده قابل تمدید است؟
در برخی شرایط خاص و با اعلام سازمان امور مالیاتی، ممکن است مهلت ارسال اظهارنامه ارزش افزوده تمدید شود.
کدام کسب و کارها مشمول مالیات بر ارزش افزوده هستند؟
مشمولیت مالیات بر ارزش افزوده بستگی به نوع فعالیت و فراخوان های سازمان امور مالیاتی دارد که باید بررسی شود.